Jak sprawdzić zadłużenie osoby prywatnej?
Sprawdzenie zadłużenia osoby prywatnej może być potrzebne przed podpisaniem umowy najmu, pożyczeniem większej kwoty pieniędzy albo rozpoczęciem współpracy z nowym klientem. W Polsce nie istnieje jednak jedna publiczna lista, na której można bez ograniczeń wyszukać wszystkie długi dowolnej osoby. Informacje o zobowiązaniach są rozproszone między różnymi bazami, a dostęp do danych konsumentów podlega ograniczeniom.
Najważniejsze jest rozróżnienie między BIK, czyli bazą informacji o historii kredytowej, a BIG, czyli biurami informacji gospodarczej, które gromadzą informacje o zaległych zobowiązaniach. Inne zasady obowiązują osobę, która chce sprawdzić samą siebie, a inne przedsiębiorcę weryfikującego konsumenta za jego zgodą.
Gdzie sprawdzić zadłużenie osoby prywatnej?
Jeżeli chcesz sprawdzić własną sytuację finansową, najważniejszym źródłem jest Raport BIK. Pokazuje on historię kredytów i pożyczek oraz informacje o terminowości spłat. W raporcie można również znaleźć dane z BIG InfoMonitor. BIK wskazuje, że raport pozwala sprawdzić m.in. kredyty, pożyczki, opóźnienia w płatnościach oraz zakupy z odroczoną płatnością, czyli BNPL.
Drugim źródłem są biura informacji gospodarczej. W Polsce działają m.in. BIG InfoMonitor, Krajowy Rejestr Długów oraz ERIF. Ich bazy dotyczą przede wszystkim informacji gospodarczych, w tym zaległych zobowiązań przekazanych przez wierzycieli. Nie należy więc traktować ich jako dokładnego odpowiednika BIK.
BIK a BIG. Jaka jest różnica?
| Baza | Co można sprawdzić? | Dla kogo? |
|---|---|---|
| BIK | Historia kredytów, pożyczek, spłat i opóźnień | Przede wszystkim osoba sprawdzająca własne dane oraz uprawnione instytucje finansowe |
| BIG InfoMonitor | Informacje gospodarcze, w tym zaległe zobowiązania | Konsument może sprawdzić siebie; przedsiębiorca może w określonych warunkach sprawdzić konsumenta |
| KRD | Informacje o zobowiązaniach i wpisach w Krajowym Rejestrze Długów | Osoba może sprawdzić siebie; przedsiębiorca może sprawdzać konsumenta na zasadach określonych w przepisach |
| ERIF | Pozytywne i negatywne informacje gospodarcze | Osoba może pobrać raport na swój temat |
Jak sprawdzić własne zadłużenie?
Najprościej zacząć od Raportu BIK. Aby uzyskać dostęp do swoich danych, trzeba założyć konto i potwierdzić tożsamość. BIK podaje, że można wykorzystać m.in. aplikację mObywatel albo inne dostępne metody weryfikacji. Raport jest dostępny po zamówieniu w koncie użytkownika.
Raport BIK pozwala zobaczyć nie tylko aktywne zobowiązania, ale także historię spłat. Jest to istotne, ponieważ samo stwierdzenie, że ktoś „ma kredyt”, niewiele mówi o jego sytuacji. Znacznie ważniejsze może być to, czy raty są regulowane terminowo oraz czy występowały opóźnienia.
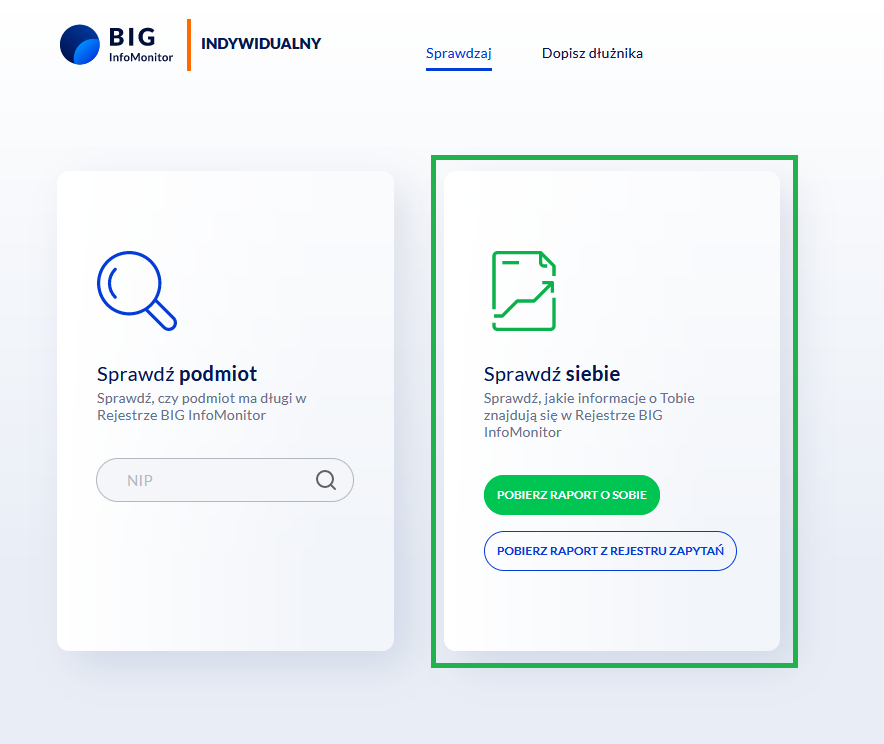
Warto również sprawdzić swoje dane bezpośrednio w BIG InfoMonitor. Konsument może założyć konto, potwierdzić tożsamość i pobrać Raport o sobie. BIG InfoMonitor wskazuje, że raport pokazuje, czy dana osoba znajduje się w rejestrze dłużników oraz jakie informacje na jej temat zostały przekazane.
Podobną możliwość oferuje KRD. Po założeniu konta i potwierdzeniu tożsamości można zamówić raport dotyczący własnych danych. KRD podaje również, że konsument ma prawo do raportu o sobie i raportu z rejestru zapytań, a przy korzystaniu z tego prawa nie częściej niż raz na sześć miesięcy dostęp do raportów jest bezpłatny.
Raport na własny temat można uzyskać także w ERIF. Po założeniu konta, uzupełnieniu danych i przejściu weryfikacji użytkownik może pobrać raport o sobie oraz raport z rejestru zapytań.
Czy można sprawdzić zadłużenie innej osoby prywatnej?
To właśnie tutaj pojawia się najwięcej nieporozumień. Zwykła osoba prywatna nie może po prostu wpisać czyjegoś imienia, nazwiska i numeru PESEL do publicznej wyszukiwarki i zobaczyć wszystkich jego długów. Dostęp do informacji o zadłużeniu konsumentów jest ograniczony przepisami.
BIG InfoMonitor wyjaśnia, że przedsiębiorca może sprawdzić konsumenta w ramach swojej umowy z BIG, ale do takiej weryfikacji potrzebna jest wcześniejsza zgoda sprawdzanej osoby. BIG podkreśla również, że konsument może wygenerować raport dotyczący samego siebie.
Podobne ograniczenie występuje w KRD. Przy sprawdzaniu konsumenta podmiot korzystający z bazy musi posiadać jego ważną zgodę, udzieloną nie wcześniej niż 60 dni przed sprawdzeniem. KRD zaznacza też, że podmiot sprawdzający musi mieć aktywną umowę z KRD.
Co można sprawdzić przed wynajmem mieszkania?
Jeżeli właściciel mieszkania chce ocenić wiarygodność finansową potencjalnego najemcy, nie powinien zakładać, że wystarczy wyszukanie jego danych w internecie. Nie ma legalnej, ogólnodostępnej wyszukiwarki pokazującej kompletną historię zadłużenia każdej osoby.
Najbardziej praktycznym rozwiązaniem jest uzyskanie od potencjalnego najemcy dokumentów lub raportu, który sam pobrał ze swojej bazy danych. W przypadku korzystania z usług BIG przez przedsiębiorcę konieczne jest przestrzeganie zasad dotyczących dostępu do danych konsumenta i jego zgody. Sam fakt znajomości numeru PESEL nie daje prawa do swobodnego przeglądania cudzej historii kredytowej.
Czy BIK pokazuje wszystkie długi?
Nie. BIK koncentruje się na historii kredytowej i danych przekazywanych przez instytucje uczestniczące w systemie. Dlatego brak negatywnej informacji w BIK nie oznacza automatycznie, że dana osoba nie ma żadnych zaległości.
Przykładowo, zadłużenie wobec operatora telekomunikacyjnego, dostawcy energii czy innego wierzyciela może być przedmiotem wpisu w BIG, ale nie musi być kredytem widocznym w historii BIK. BIG InfoMonitor wskazuje, że jego rejestr obejmuje informacje o zaległych zobowiązaniach osób i firm, a także informacje pozytywne.
Na co zwrócić uwagę w raporcie?
Co zrobić, jeśli w raporcie jest błędny dług?
Jeżeli w raporcie pojawia się zobowiązanie, którego nie rozpoznajesz, nie należy go ignorować. W pierwszej kolejności warto sprawdzić dane wierzyciela, numer zobowiązania, daty i kwoty. Następnie należy skontaktować się z podmiotem, który przekazał informację, oraz z odpowiednim biurem informacji gospodarczej lub BIK, jeżeli problem dotyczy danych kredytowych.
BIK informuje, że dane są aktualizowane m.in. po całkowitej spłacie zobowiązania, jego wygaśnięciu, korekcie wysokości albo powstaniu nowego zobowiązania. Aktualizacja przekazanych danych przez BIK następuje maksymalnie w ciągu siedmiu dni.
Sprawdzenie zadłużenia osoby prywatnej. Najważniejsze zasady
Jeśli chcesz sprawdzić własne zadłużenie, warto zacząć od Raportu BIK, a następnie sprawdzić dane w BIG InfoMonitor, KRD i ERIF. Takie podejście daje szerszy obraz sytuacji, ponieważ poszczególne bazy zawierają różne rodzaje informacji.
Jeżeli chcesz sprawdzić inną osobę prywatną, sytuacja wygląda inaczej. Nie ma publicznej wyszukiwarki, która pozwalałaby bez ograniczeń prześwietlić cudzą historię kredytową. Weryfikacja konsumenta przez przedsiębiorcę w bazach BIG wymaga spełnienia określonych warunków, w tym uzyskania wymaganej zgody. Ostatecznie najważniejsza zasada jest prosta: numer PESEL nie jest kluczem do cudzej historii finansowej.
Kalkulator kredytowy
Powiązane artykuły


Aktualności na temat


