Czym jest BIG InfoMonitor? Jak siebie sprawdzić w tej bazie?
BIG InfoMonitor to jedna z baz, w których mogą znaleźć się informacje o zobowiązaniach finansowych konsumentów i firm. Wpis w takim rejestrze może mieć znaczenie przy ocenie wiarygodności płatniczej, dlatego przed złożeniem wniosku o kredyt, pożyczkę, zakupy ratalne czy zawarciem niektórych umów warto wiedzieć, jakie dane znajdują się na nasz temat.
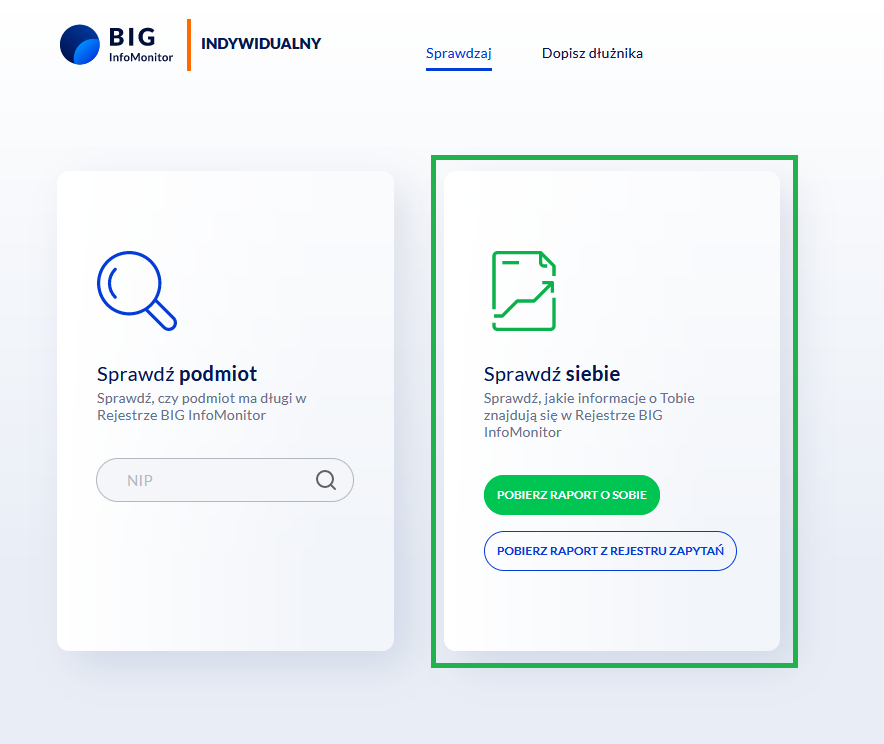
Sprawdzenie własnych danych w BIG InfoMonitor nie wymaga wizyty w placówce. Konsument może założyć konto w serwisie BIG, potwierdzić swoją tożsamość i pobrać Raport o sobie. Co ważne, taki raport oraz Raport z Rejestru Zapytań są dostępne bezpłatnie raz na 6 miesięcy.
Co to jest BIG InfoMonitor?
BIG InfoMonitor, czyli Biuro Informacji Gospodarczej InfoMonitor S.A., jest biurem informacji gospodarczej działającym na podstawie przepisów ustawy o udostępnianiu informacji gospodarczych i wymianie danych gospodarczych. Instytucja przyjmuje, przechowuje i udostępnia informacje dotyczące zobowiązań finansowych osób oraz firm.
W bazie mogą znajdować się zarówno informacje negatywne, dotyczące przeterminowanych zobowiązań, jak i informacje pozytywne, czyli dane o zobowiązaniach regulowanych terminowo. Rejestr Dłużników BIG InfoMonitor jest częścią systemu i obejmuje negatywne informacje gospodarcze.
Do BIG mogą trafiać między innymi informacje dotyczące zaległych rachunków, czynszu, mediów, alimentów, kar za jazdę bez ważnego biletu, zobowiązań wynikających z orzeczeń sądowych czy należności przekazanych do windykacji. Zakres informacji zależy od rodzaju zobowiązania i podstawy, na której wierzyciel przekazuje dane.
BIG InfoMonitor a BIK. To nie jest ta sama baza
BIG InfoMonitor i Biuro Informacji Kredytowej często są wymieniane razem, ale pełnią różne funkcje. BIK koncentruje się przede wszystkim na historii kredytowej, czyli informacjach związanych z kredytami i pożyczkami. BIG InfoMonitor gromadzi natomiast informacje gospodarcze dotyczące różnych rodzajów zobowiązań i płatności.
BIG InfoMonitor współpracuje z BIK i umożliwia dostęp do danych z baz BIK oraz Związku Banków Polskich w ramach określonych usług. Nie oznacza to jednak, że sprawdzenie jednego rejestru automatycznie oznacza sprawdzenie wszystkich informacji znajdujących się w drugim.
Jeżeli celem jest poznanie zarówno historii kredytowej, jak i danych z BIG InfoMonitor, można skorzystać z Raportu BIK, który zawiera informacje dotyczące kredytów i pożyczek oraz dane z BIG InfoMonitor.
Kiedy można trafić do Rejestru Dłużników BIG?
Samo istnienie zaległości nie oznacza automatycznie, że dana osoba zostanie wpisana do BIG. Przekazanie informacji musi spełniać warunki określone w przepisach. W przypadku osoby fizycznej BIG InfoMonitor wskazuje obecnie między innymi na minimalną kwotę 200 zł wymagalnego zobowiązania oraz opóźnienie wynoszące co najmniej 30 dni. Dla firmy wskazywany próg wynosi minimum 500 zł.
Wierzyciel musi również spełnić wymagania dotyczące poinformowania dłużnika o zamiarze przekazania informacji gospodarczych do biura. W praktyce oznacza to, że wpis do rejestru nie powinien być przypadkową informacją pojawiającą się bez wcześniejszego działania wierzyciela.
Warto też pamiętać, że baza BIG nie jest wyłącznie listą osób z niespłaconymi długami. Mogą się w niej znajdować również informacje pozytywne o terminowych płatnościach, jeżeli zostały przekazane do rejestru.
Jak sprawdzić siebie w BIG InfoMonitor?
Najprostszym sposobem jest pobranie Raportu o sobie. BIG InfoMonitor udostępnia konsumentom procedurę online, która składa się z kilku podstawowych etapów.
1. Załóż konto w BIG InfoMonitor
Wejdź na oficjalną stronę BIG InfoMonitor i wybierz system dla klienta indywidualnego. Następnie załóż konto. Do korzystania z raportów konieczne jest potwierdzenie tożsamości.
2. Potwierdź swoją tożsamość
BIG InfoMonitor pozwala potwierdzić dane na kilka sposobów. Można wykorzystać konto w BIK, jeżeli się je posiada, albo skorzystać z potwierdzenia danych przelewem bankowym lub podpisem kwalifikowanym. Celem tego etapu jest potwierdzenie, że osoba pobierająca raport jest osobą, której dane dotyczą.
3. Aktywuj konto
Po pomyślnej weryfikacji BIG InfoMonitor przesyła wiadomość e-mail z informacją potrzebną do aktywacji konta. Po aktywacji można zalogować się do systemu BIG i korzystać z dostępnych raportów.
4. Pobierz Raport o sobie
Raport o sobie pokazuje, jakie informacje na temat konsumenta znajdują się w Rejestrze Dłużników BIG InfoMonitor. Jeżeli znajduje się tam wpis dotyczący zadłużenia, raport pozwala ustalić między innymi wysokość zobowiązania i podmiot, który przekazał informację.
Czy sprawdzenie siebie w BIG InfoMonitor jest bezpłatne?
Tak, ale obowiązuje limit częstotliwości. Raport o sobie oraz Raport z Rejestru Zapytań można pobrać bezpłatnie raz na 6 miesięcy. Jeżeli raport jest pobierany częściej, zastosowanie może mieć opłata zgodna z aktualnym cennikiem usług BIG InfoMonitor.
To oznacza, że osoba, która chce kontrolować swoją sytuację finansową, może regularnie korzystać z bezpłatnej możliwości sprawdzenia danych. Warto robić to zwłaszcza wtedy, gdy planujemy większe zobowiązanie finansowe albo mamy podejrzenie, że w rejestrze może znajdować się nieaktualna lub nieprawidłowa informacja.
Co zawiera Raport o sobie?
Raport pozwala sprawdzić przede wszystkim, czy dane konsumenta znajdują się w Rejestrze Dłużników BIG InfoMonitor. Jeżeli występują wpisy, można zobaczyć informacje dotyczące zadłużenia oraz wierzyciela, który przekazał dane.
W raporcie mogą pojawić się również informacje pozytywne, czyli dane dotyczące zobowiązań regulowanych prawidłowo. Dlatego obecność danych w BIG nie musi oznaczać, że dana osoba jest dłużnikiem. Kluczowe jest to, jakiego rodzaju informacje zostały zgromadzone i jaki jest ich aktualny status.
Warto pobrać także Raport z Rejestru Zapytań
Samo sprawdzenie wpisów dotyczących zadłużenia to nie wszystko. BIG InfoMonitor udostępnia również Raport z Rejestru Zapytań. Pozwala on sprawdzić, kto pytał o informacje na temat konsumenta w ciągu ostatnich 12 miesięcy oraz jaką odpowiedź otrzymał.
To przydatne narzędzie kontrolne. Jeżeli w raporcie pojawi się zapytanie, którego nie kojarzymy, warto ustalić, z jakiego powodu zostało wykonane. Rejestr Zapytań nie przechowuje takich informacji bezterminowo. BIG InfoMonitor wskazuje, że zapytania z ostatnich 12 miesięcy są automatycznie usuwane po upływie tego okresu.
Co zrobić, jeśli w raporcie jest nieaktualny lub błędny wpis?
W pierwszej kolejności należy ustalić, kto przekazał informację do BIG i czego dotyczy zobowiązanie. Jeżeli dług został już spłacony albo dane są nieprawidłowe, warto skontaktować się z wierzycielem i zażądać aktualizacji informacji.
Wierzyciel odpowiada za prawidłowość przekazywanych danych. Dlatego BIG InfoMonitor nie jest podmiotem, który samodzielnie decyduje o istnieniu długu. Jeżeli dane zostały przekazane bez podstawy lub są nieaktualne, problem należy wyjaśnić przede wszystkim z podmiotem, który je przekazał.
Przed złożeniem wniosku o kredyt czy pożyczkę warto sprawdzić raport odpowiednio wcześniej. Pozwala to wykryć ewentualne nieścisłości i dać sobie czas na ich wyjaśnienie, zamiast dowiadywać się o problemie dopiero podczas procesu weryfikacji klienta.
Dlaczego warto regularnie sprawdzać BIG InfoMonitor?
Kontrola własnych danych w rejestrach gospodarczych jest jednym z prostych sposobów monitorowania swojej sytuacji finansowej. Nie chodzi wyłącznie o sprawdzenie, czy istnieje niespłacony dług. Raport może również ujawnić nieaktualne informacje, pomóc zweryfikować historię zapytań i zwrócić uwagę na zobowiązania, o których konsument mógł zapomnieć.
Warto pamiętać, że BIG InfoMonitor nie jest tym samym co BIK. Osoba planująca zaciągnięcie kredytu może więc potrzebować sprawdzić oba źródła informacji. BIG koncentruje się na informacjach gospodarczych i płatniczych, natomiast BIK przedstawia historię kredytową.
Najważniejsza zasada jest prosta: przed ważną decyzją finansową lepiej wiedzieć, jakie informacje na nasz temat są dostępne w rejestrach. Raport o sobie w BIG InfoMonitor można pobrać bezpłatnie raz na pół roku, więc jest to stosunkowo prosty sposób na regularną kontrolę własnych danych.
Źródła i informacje praktyczne: aktualne zasady sprawdzania danych, Raportu o sobie i Raportu z Rejestru Zapytań znajdują się w serwisie BIG InfoMonitor.
Kalkulator kredytowy
Powiązane artykuły


Aktualności na temat


